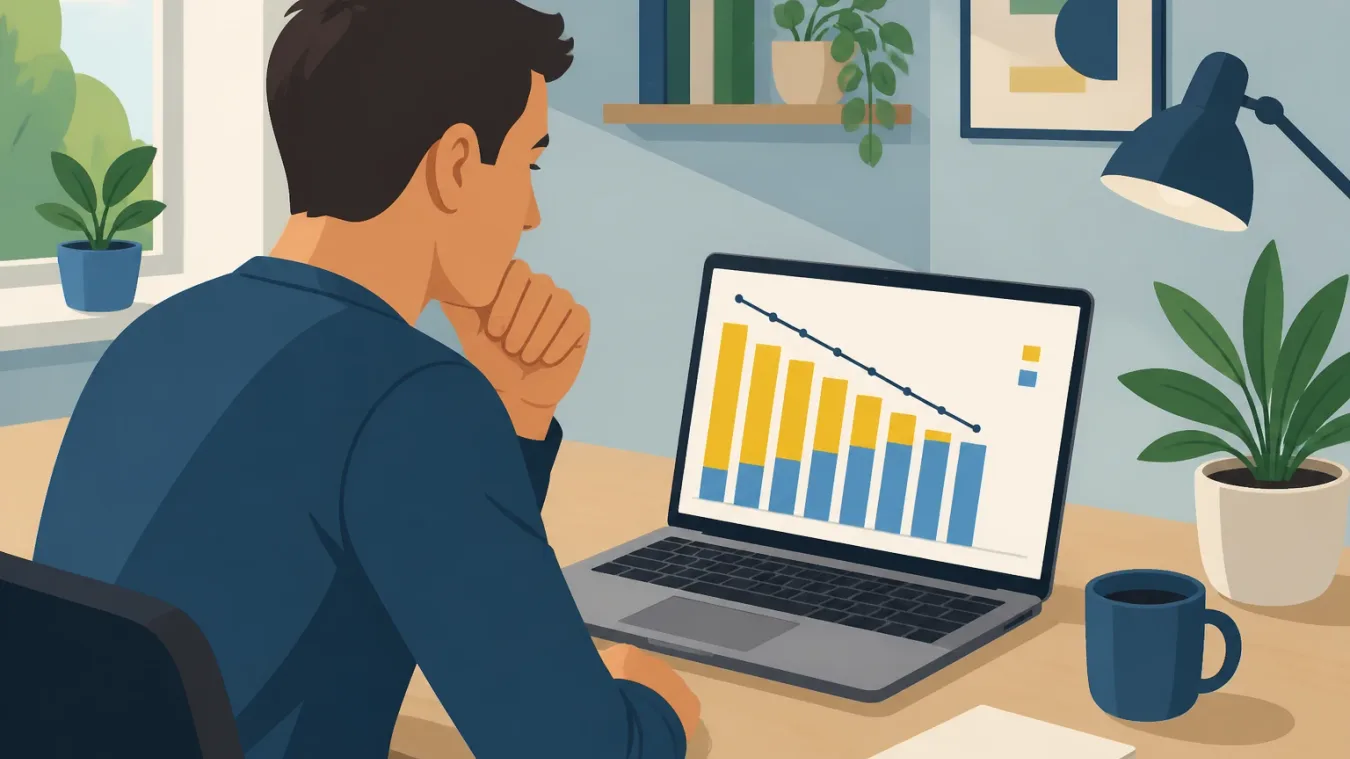
Z anuitnej splátky ide na začiatku splácania väčšina na úroky a len malý diel na istinu - napríklad pri 10 000 € úvere je to v prvom mesiaci 41,67 € úroku oproti 147 € istiny. Pomer sa postupne prevracia a ku koncu splácate takmer čistú istinu.
Mnoho ľudí sa pri pohľade na výpis z úveru čuduje, že dlh klesá pomalšie, než by čakali. Nie je to žiadna banková fintáz, ale matematika anuity. Keď pochopíte, ako sa splátka delí na istinu a úrok, ľahšie rozhodnete o predčasnom splatení, refinancovaní aj o tom, či sa oplatí kratšia doba splácania.
Čo je anuitná splátka#
Anuitná splátka je mesačná platba, ktorá zostáva počas celého obdobia splácania nezmenená. Skladá sa z dvoch častí:
- istina - časť nesplatenej pôžičky, ktorú týmto mesiacom reálne odplácaš,
- úrok - cena za požičané peniaze, počítaná z aktuálneho zostatku.
Súčet oboch zložiek je každý mesiac rovnaký, no ich vnútorný pomer sa mení. Úrok sa počíta z zostatku dlhu, a ten je najvyšší na začiatku. Čím viac istiny zaplatíš, tým nižší zostatok ostáva a tým menej úrokov v ďalšom mesiaci narastie. Uvoľnené miesto v splátke potom automaticky vyplní istina.
Výpočet na konkrétnom príklade#
Vezmime si bežný spotrebný úver: 10 000 €, ročná úroková sadzba 5 %, doba splácania 60 mesiacov. Mesačná anuitná splátka vyjde približne 188,71 €.
Prvý mesiac prebieha takto:
- úrok = zostatok x ročná sadzba / 12 = 10 000 x 0,05 / 12 = 41,67 €
- istina = splátka - úrok = 188,71 - 41,67 = 147,04 €
Po prvej splátke ti zostáva dlh 9 852,96 €. V druhom mesiaci sa úrok počíta už z tejto nižšej sumy, takže úrok klesne na 41,05 € a istina vzrastie na 147,66 €. A tak ďalej až do konca.
Tabuľka priebehu splácania#
Takto vyzerá rozdelenie splátky v jednotlivých fázach nášho príkladu:
| Mesiac | Splátka | Úrok | Istina | Zostatok dlhu |
|---|---|---|---|---|
| 1 | 188,71 € | 41,67 € | 147,04 € | 9 852,96 € |
| 6 | 188,71 € | 38,58 € | 150,13 € | 9 108,50 € |
| 12 | 188,71 € | 34,79 € | 153,92 € | 8 194,48 € |
| 24 | 188,71 € | 26,91 € | 161,80 € | 6 296,58 € |
| 36 | 188,71 € | 18,63 € | 170,08 € | 4 301,58 € |
| 48 | 188,71 € | 9,93 € | 178,78 € | 2 204,51 € |
| 60 | 188,71 € | 0,78 € | 187,93 € | 0,00 € |
Za celých päť rokov zaplatíš spolu 11 322,60 €, z toho 1 322,60 € tvoria úroky. Všimni si dve veci: úrok v poslednom mesiaci je zlomok toho prvého a istina rástla pomaly, ale nepretržite. Kým v prvom roku išlo na istinu asi 80 % splátok, v piatom roku už vyše 97 %.
Prečo je to dôležité vedieť#
Pochopenie anuity mení niekoľko praktických rozhodnutí:
- Predčasné splatenie sa najviac oplatí skoro. Ak úver doplatíš v prvom roku, ušetríš úroky, ktoré by si inak platil z vysokého zostatku. Predčasné splatenie v poslednom roku ušetrí len pár eur.
- Predĺženie doby splácania zdvihne celkovú cenu. Pri 120 mesiacoch by rovnakých 10 000 € stálo úroky vyše 2 700 €, hoci splátka klesne na približne 106 €. Nižšia splátka znamená viac mesiacov platenia úrokov.
- Extra mesačné navyšenie istiny má násobný efekt. Ak by si k anuite pridával 50 € navyše priamo na istinu, úver splatíš výrazne skôr a ušetríš stovky eur.
Pri hypotékach je princíp rovnaký, iba v dlhšom meradle. Tam navyše treba pozor na to, že anuita zostáva pevná len počas fixácie úrokovej sadzby; po jej skončení môže nová sadzba splátku zmeniť.
Anuita verzus iné typy splátok#
Okrem anuitnej existujú aj ďalšie schémy:
- progresívna splátka - začína nižšou splátkou, ktorá postupne rastie; vhodná, keď čakáš rast príjmov,
- degresívna splátka - naopak, najvyššia je na začiatku, lebo platíš rovnakú istinu plus klesajúci úrok; celkovo najlacnejšia, ale najnáročnejšia na začiatku,
- odklad splácania istiny - istinu nezačneš splácať hneď, úroky však bežia od začiatku a pripisujú sa do dlhu.
Anuita víťazí kvôli predvídateľnosti: presne vieš, koľko ti každý mesiac ostane v rozpočte. Za tú istotu sa ale priemerne zaplatí viac úrokov než pri degresívnej splátke.
Ako si rozdelenie overiť#
Každá banka poskytuje splátkový kalendár, kde je rozpad každej splátky na istinu a úrok. Ak ho máš len v papierovej zmluve, požiadaj o aktualizovanú verziu - patrí ti bezplatne. Rozhoduje totiž aj to, čo okrem úroku platíš: poplatky a RPMN ukážu skutočnú cenu úveru lepšie než samotná sadzba.
Ak chceš experimentovať s výškami a dobami splácania, vyskúšaj hypotekárnu kalkulačku alebo si prejdi základný výpočet splátky pôžičky, kde sme princíp vysvetlili krok za krokom. Rozhoduje totiž aj to, čo okrem úroku platíš: poplatky a rozdiel medzi úrokovou sadzbou a RPMN ukážu skutočnú cenu úveru lepšie než samotná sadzba. A ak ťa zaujíma, koľko konkrétne ušetríš skorým doplatením, prečítaj si návod na predčasné splatenie pôžičky.
Často kladené otázky#
Prečo banka najprv strháva hlavne úroky? Lebo úrok sa počíta z aktuálneho zostatku, a ten je na začiatku najvyšší. Nijako sa to nemení podľa typu úveru - platí pre anuitu, hypotéky aj spotrebné úvery. Banka tak chráni svoje riziko v čase, keď je dlh najväčší.
Mení sa pomer istiny a úroku, ak zvýším splátku? Áno. Každé navýšenie nad anuitu ide spravidla priamo na istinu, takže zostatok klesá rýchlejšie a ďalšie úroky sú nižšie. Nezabudni informovať banku, že navýšenie má ísť na istinu, inak ho niektoré banky započítajú ako zálohu na budúce splátky.
Platí rovnaké rozdelenie aj pri hypotéke? Princíp áno, len priebeh je dlhší. Pri 25-ročnej hypotéke môže trvať desať a viac rokov, kým istina prevýši úrok v jednotlivej splátke. Preto sa skorá extra splátka hypotéky oplatí viac než pri krátkom spotrebnom úvere.
Čo sa stane s rozdelením, keď sa zmení úroková sadzba? Keď sadzba vzrastie, banka buď zvýši splátku, alebo predĺži dobu splácania. V oboch prípadoch sa zmení aj pomer istiny a úroku - vyššia sadzba znamená vyšší úrokový diel v každej splátke.
Je anuita výhodnejšia než degresívna splátka? Degresívna je celkovo lacnejšia, lebo istina klesá rýchlejšie od začiatku. Anuita je ale stabilná a ľahko plánovateľná. Pri menších sumách je rozdiel v eurách relatívne malý, pri hypotékach už môže ísť o tisícky eur.
Ako zistím, koľko mi zostáva splatiť istiny? Pozri sa do aktuálneho výpisu alebo splátkového kalendára, ktorý ti poskytne banka. Zostatok istiny je základ pre rozhodnutie o predčasnom splatení - práve z neho sa vypočíta, koľko úrokov ešte ušetríš.