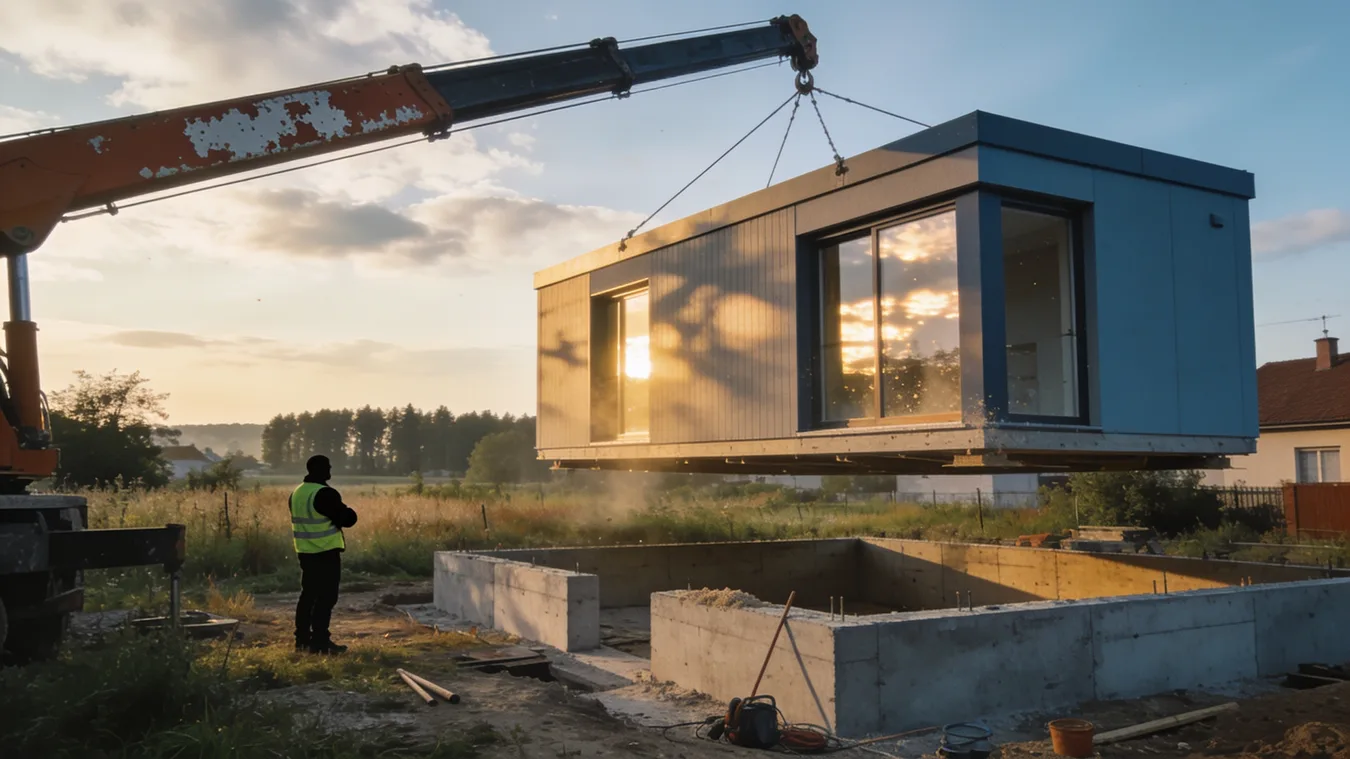
Hypotéka na modulový dom sa dá získať, banka však takýto dom posudzuje opatrnejšie než klasický murovaný. Kľúčové je, aby bol dom pevne spojený so základmi, mal stavebné povolenie a financovanie sa rieši často postupne podľa etáp výstavby.
Modulové a montované domy sú na Slovensku čoraz populárnejšie. Sú rýchlejšie, často lacnejšie a výsledný dom vyzerá ako každý iný. Pri žiadosti o úver na bývanie však narazíte na jednu zásadnú vec: pre banku nie je každý modulový dom automaticky rovnocennou zálohou ako murovaný dom.
Prečo je financovanie modulového domu ťažšie#
Z pohľadu banky je hlavným zabezpečením hypotéky nehnuteľnosť. Musí mať trvalú hodnotu, dať sa ľahko predať a dlho slúžiť ako kolaudovaný objekt. Tu prichádza rozdiel medzi dvomi typmi stavieb:
- Pevne pripojený modulový dom na základovej doske, s kolaudáciou ako nehnuteľnosť, je pre banky akceptovateľnou zálohou. Postupujú podobne ako pri murovanom dome, len s väčším dôrazom na dokumenty.
- Mobilné alebo premiestniteľné objekty, ktoré možno presunúť na iné miesto bez zásahu do konštrukcie, banky bežne nezabezpečujú hypotékou. Takýto objekt môžete financovať spotrebným úverom, ten má ale nižší limit a vyšší úrok.
Prakticky to znamená, že ešte pred žiadosťou o úver si overte, ako sa dom eviduje: ide o kolaudovanú stavbu trvale spojenú s pozemkom alebo o prevádzkovateľnú zariadenie, ktoré sa v katastri vedie osobitne? Odpoveď ovplyvní aj to, či sa vôbec dá založiť.
Ako banka modulový dom posudzuje#
Pri hodnotení nehnuteľnosti si banka vyžiada znalecký posudok alebo odhad ceny. Znalec okrem konštrukcie sleduje najmä:
- Trvalosť spojenia so základmi. Dom musí byť ukotvený na základovej doske alebo pásoch.
- Technický stav a životnosť konštrukcie. Materiál stien, izolácia, strecha, inštalácie.
- Dokumentáciu. Stavebné povolenie, projektová dokumentácia, kolaudačné rozhodnutie u hotových domov.
- Predpokladanú predajnosť. Modulové domy majú na sekundárnom trhu užšiu skupinu kupujúcich, čo znalci niekedy premieta do konzervatívnejšej ceny.
Niektoré banky majú pre montované domy vlastné produkty alebo upravené podmienky, napríklad nižší percentuálny úver k hodnote zabezpečenia. To znamená vyšší vlastný vklad než pri murovanom dome.
Čerpanie po etapách#
Ak si modulový dom stavíte sami, hypotéku vám banka nevyplatí dopredu celú. Peniaze uvoľňuje postupne podľa pokroku výstavby, spravidla takto:
| Etapa | Typické čerpanie | Podklad pre banku |
|---|---|---|
| Začiatok stavby | Prvá časť úveru | Povolenie na umiestnenie, stavebné povolenie, faktúry |
| Montáž modulov | Druhá časť | Fotodokumentácia, stavebný denník, faktúry dodávateľa |
| Dokončenie a inštalácie | Tretia časť | Faktúry, kontrola stavu |
| Kolaudácia | Zvyšok | Kolaudačné rozhodnutie, zápis do katastra |
Podobný model platí aj pri kúpe domu od výrobcu. Banka chce potvrdenie o objednávke, harmonogram dodávky a až po splnení podmienok uvoľní peniaze priamo dodávateľovi alebo na váš účet.
Koľko si môžete požičať#
Výška úveru sa ráta rovnako ako pri inej hypotéke: z príjmov domácnosti po odpočte životných mínimá a existujúcich splátok. Životné minimum od 1. júla 2026 je 295,22 € na plnoletého a 147,61 € na vyživovanú osobu, takže veľkosť rodiny ovplyvňuje maximálnu splátku rovnako ako pri každom inom úvere na bývanie.
Rozdiel je v pomere úveru k hodnote zabezpečenia. Pri murovanom dome banky bežne poskytnú vysoké percento ocenenia, pri modulovom dome môžu zostať konzervatívnejšie. Ak teda kupujete dom za 180 000 € a banka financuje len 80 %, potrebujete 36 000 € vlastných prostriedkov navyše.
Čo pripraviť pred žiadosťou#
Dobre pripravená žiadosť rozhoduje viac než typ stavby. Pripravte si:
- Projektovú dokumentáciu a stavebné povolenie, prípadne ohlásenie, ak ho zákon pripúšťa.
- Zmluvu s výrobcom alebo dodávateľom vrátane harmonogramu a cien.
- List vlastníctva k pozemku, kde bude dom stát.
- Doklady o príjmoch všetkých žiadateľov.
- Rozpočet celej investície vrátane prípojek, terénnych úprav a povolenia, ktoré sa do ceny modulu nezahŕňajú.
Posledný bod podceňuje mnoho stavebníkov. Cena modulu je len časť rozpočtu: základová doska, prístupová cesta, prípojky a dokončovacie práce môžu pridať desiatky tisíc eur.
Rozpočet si zostavte s rezervou aspoň desiatich percent navyše. Pri klasických stavbách sa odporúča rezerva na nečakané položky a pri modulových domoch platí rovnako: terén, prístupová cesta pre ťažkú techniku, jazdový žeriav pri montáži modulov alebo dodatočné zateplenie spojov medzi modulmi bývajú v cenových ponukách zabudnuté. Banka pri posudzovaní chce vidieť celkový rozpočet investície, nielen faktúru od výrobcu domu. Ak v nej uvidí premyslený plán s rezervou, pôsobí to dôveryhodnejšie a znižuje riziko, že vám v polovici stavby peniaze nedôjdu.
Alternatívne spôsoby financovania#
Ak banka modulový dom ako zálohu neuzná, existujú obchádzkové cesty:
- Hypotéka na pozemok s následnou výstavbou. Pozemok ako zabezpečenie je pre banku jednoznačný.
- Stavebné sporenie a medziúver. Nižšie úvery s lacnejším úrokom, vhodné ako doplnok k hypotéke. Viac o tom popisuje článok Medziúver zo stavebného sporenia.
- Kombinácia hypotéky a spotrebného úveru. Hypotéka pokryje to, čo sa dá založiť, spotrebný úver zvyšok. Pozor na celkové zaťaženie príjmu.
Nezabudnite ani na pozemok. Ak ho ešte len kupujete, pozrite si porovnanie pôžičky na kúpu pozemku a možností financovania bývania všeobecne v článku Pôžičky na bývanie.
Často kladené otázky#
Poskytuje hypotéku na modulový dom každá banka? Nie. Niektoré banky montované domy financujú bez problémov, iné ich prijímajú len za prísnych podmienok alebo vôbec. Oplatí sa osloviť viac bánk a porovnať ich podmienky.
Je rozdiel medzi modulovým a montovaným domom pri úvere? V praxi banky posudzujú obe kategórie podobne. Rozhodujúce nie je meno produktu, ale trvalé spojenie so základmi, kolaudácia a kvalita konštrukcie.
Koľko vlastných prostriedkov potrebujem? Počítajte minimálne s tým, že banka nefinancuje celú cenu. Pri modulových domoch býva požadovaný vlastný vklad vyšší ako pri murovanom, často 20 % a viac hodnoty investície.
Môže byť modulový dom mobilným objektom? Áno, a to je práve problém. Ak ho možno presunúť bez demontáže a nie je kolaudovaný ako nehnuteľnosť, hypotéka naň spravidla nedostanete. Riešením je spotrebný úver alebo kombinované financovanie.
Ako dlho trvá schválenie takejto hypotéky? Časový rámec je podobný ako pri klasickej hypotéke, niekoľko týždňov. Navyše však pribúda čas na znalecké posúdenie atypickej konštrukcie a na kontrolu etáp pri postupnom čerpaní.
Získam hypotéku na kúpu hotového modulového domu? Áno, ak je dom kolaudovaný a zapísaný v katastri ako nehnuteľnosť. Postup je potom blízky kúpe bežného rodinného domu, len s dôrazom na znalecký posudok.
Kde nájdem prehľad celého procesu úveru na bývanie? Základy schvaľovania, dokladovania a čerpania vysvetľuje návod ako získať úver na bývanie, ktorý platí pre všetky typy nehnuteľností.